
 42210/07


AI制药开始陆续走向二级市场。近日,AI制药明星企业Iambic Therapeutics向美国SEC递交S-1文件,冲刺纳斯达克IPO。早在2026年2月,Generate Biomedicines已登陆纳斯达克。
这两家公司背后都有一个共同的投资人:英伟达。
从2023年开始密集投资AI制药,到2026年步入IPO收获期,英伟达在AI制药领域的投资至少有14家公司,已经跨过早期单纯押注技术的阶段。
科技大厂投资“AI+”并不罕见,只是英伟达在AI制药领域的投资网络尤为庞大。这背后是怎样的投资逻辑,被资本寄予厚望的AI制药,即使二级市场加持,又何时能真正跑通从算法到成药的完整路径?
01
3年投资14家AI制药公司
近三年里,英伟达密集投资AI制药领域,据不完全统计,至今至少已投资14家公司。
2023年,英伟达及旗下NVentures连续投资Generate Biomedicines、Genesis Therapeutics、Iambic Therapeutics、Inceptive、Terray Therapeutics、Evozyne等公司,同时向已经上市的Recursion进行5000万美元PIPE投资(2025年底已退出)。英伟达的投资对象从生成式蛋白设计、小分子发现,一直覆盖到RNA药物和自动化实验。
2024年以后,这张投资网络继续扩大。Relation Therapeutics、Vilya Therapeutics、Superluminal Medicines和EvolutionaryScale等公司陆续进入视野;到了2026年,basecamp Research和Proxima成为新的投资对象。
更关键的是,英伟达并非一投了之,Genesis、CHARM、Terray、Relation、Superluminal、basecamp等公司均获得其两轮及以上的加注,显示出英伟达对AI制药的持续陪跑态度。
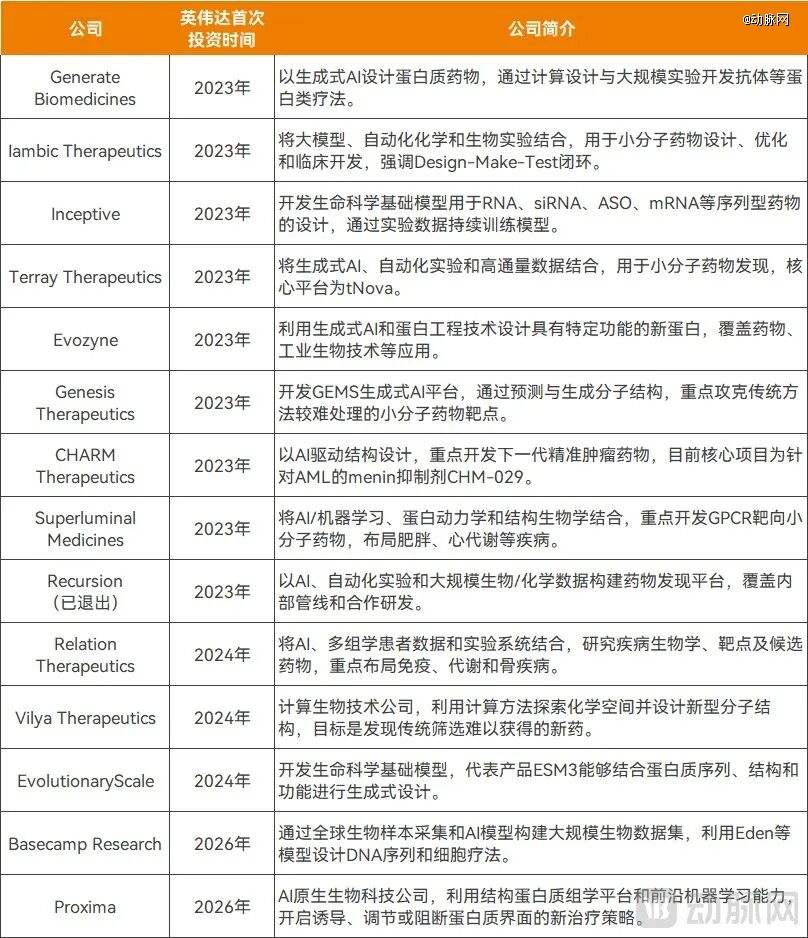
英伟达投资的AI制药公司(不完全统计),资料来源:企业公开信息
在投资的几家明星公司基础上,英伟达一直针对不同技术路线、不同研发阶段持续增加组合,投资对象的类型越来越多元。
早期的Generate、Genesis、Iambic、Terray等公司,主要聚焦于解决这样的问题:AI是否能帮助研发人员更快地找到一个有成药潜力的分子。
此后,英伟达开始进入更上游的生物学模型和数据平台。例如,EvolutionaryScale开发的ESM3是一个能够同时理解蛋白质序列、结构和功能的生成式模型。
2026年投资的basecamp和Proxima,则代表了英伟达继续向新的生物数据、模型和药物设计路线扩张。
值得关注的是,英伟达投资的AI制药公司,2026年开始陆续迎来IPO的关键节点。
2026年2月,Generate Biomedicines登陆纳斯达克,此时公司核心资产GB-0895已经进入Ⅲ期临床试验。9月,Iambic Therapeutics进一步提交IPO申请,公司核心候选药物IAM1363处于I期/Ib期,计划最早在2027年推动IAM1363进入注册性试验。
对于AI制药来说,企业走到IPO这一步,意味着自身的技术、管线以及商业合作,都要接受公开市场的长期检验。企业需要向更多投资者证明,自己的技术平台可以不断产出候选药物,并且通过临床开发证实这些药物的实际价值。
对英伟达而言,公司从2023年开始的大规模投资,到2026年已经看到阶段性成效,被投企业正从早期技术研发,走向资本市场的收获阶段。
02
广撒网背后的全链条机会
英伟达投资14家企业,覆盖AI赋能药物研发的多个环节,呈现出明显的全链条特征。
纵览这些公司的业务可以发现,英伟达不一定是想单纯押注单个或一批“AI制药冠军”,而是布局AI落地生命科学的新技术链条:底层依托算力基础设施,中间层配套新型模型、数据集与软件工具,上层将AI输出的结果放回真实实验与药物研发场景完成验证。
首先,AI越深入药物研发流程,对算力的需求越大,这是英伟达最直接的产业机会。
传统药物研发中的计算任务相对分散,AI正在把越来越多的研发环节转化为计算问题。蛋白质结构预测、分子生成、虚拟筛选、蛋白质设计以及大模型训练和推理,都需要大量计算资源。
随着生命科学模型的参数规模不断扩大,计算需求也从单一任务逐渐延伸到模型训练、推理以及复杂研发任务的协同。
以EvolutionaryScale的ESM3为例,它能同时处理蛋白质的序列、结构和功能,并通过生成式模型设计新的蛋白质,其训练规模达到980亿参数,使用了大规模GPU计算资源。这类模型与传统的单一药物发现软件有明显区别,它需要持续扩大训练数据、模型参数和计算规模,因此也会形成持续的AI基础设施需求。
英伟达投资EvolutionaryScale,看中的不仅是一家蛋白质AI公司的成长空间,也包括生命科学基础模型不断扩大之后所产生的计算需求。
对于英伟达来说,这是最直接的投资逻辑。AI在药物研发中的应用越广,模型越复杂,需要处理的数据越多,底层计算基础设施的重要性就越高。投资这类公司,可以更早接触新的生命科学计算场景,理解新的算力需求来源。
其次,英伟达还想进入模型、数据和软件生态,把算力优势延伸到AI制药的研发工具链。
随着AI覆盖完整研发流程,企业需要解决的问题还包括模型如何训练、数据如何使用、不同模型如何协同,以及研究人员如何把这些能力应用到药物研发中。如果说英伟达提供GPU是搭建*层基础设施,那么布局基于GPU的开发平台、模型和工具同样重要。
BioNeMo是英伟达朝上述方向延伸的重要载体。近年来,英伟达持续扩展BioNeMo在生命科学模型开发、训练、部署以及Agent工作流中的能力,并与多家AI制药公司合作,这其中就包括部分英伟达投资的公司。
例如,Proxima聚焦邻近疗法相关的AI药物研发,将自身定位在技术和数据层。Proxima已与英伟达合作,运用BioneMo 和BioneMo Agent加快药物发现各阶段的进度推进,英伟达的角色由单纯提供计算资源进一步延伸到研发工具和模型生态。
basecamp Research则体现了另一种结合方式。公司利用大规模生物数据和AI模型开展药物设计,与英伟达合作开发相关模型和工具。2026年1月,双方进一步推进基于BioNeMo的AI模型开发;9月,basecamp完成1.4亿美元C轮融资,将推动AI设计疗法进入临床开发,英伟达参与了本轮投资。
可见,英伟达希望建立一套围绕生命科学AI模型和开发工具的生态,公司越多、模型越丰富、研发任务越复杂,BioNeMo的使用场景也就越多。
与此同时,英伟达与大药企合作,验证各类AI制药技术的规模化应用价值。
AI制药最终能否形成足够大的产业市场,关键要看大型药企是否会把AI从试验性工具变成研发基础设施。药企拥有丰富的研发管线、实验体系和真实世界数据,也是AI模型最终需要接受验证的场景。
2026年,英伟达与礼来宣布共建AI创新实验室,未来五年计划共同投入最多10亿美元,用于人才、基础设施和计算资源建设。双方将把BioNeMo等AI能力与礼来的药物研发体系结合起来。
英伟达还推进“实验室在环”的生命科学AI工作流,让模型提出假设、实验系统执行实验,再将实验数据反馈给模型进行下一轮优化。一旦大型药企把AI进一步嵌入研发流程,就会产生持续的模型训练、推理、实验数据处理和自动化实验需求,扩大市场空间。
近几年来,科技大厂投资布局AI制药已不足为奇。Google的核心优势来自AI基础模型和DeepMind体系,并通过Isomorphic Labs等公司直接进入AI药物发现;腾讯则更多依托云计算、AI能力和产业投资进入生命科学。
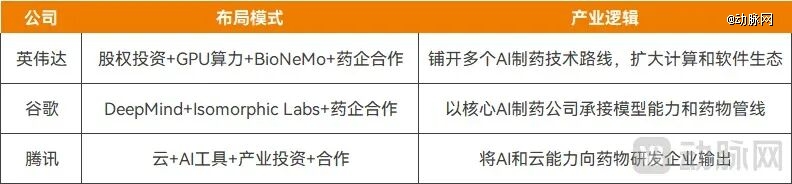
英伟达与其他部分科技公司投资AI制药的差异,资料来源:企业公开信息
整体来看,对比其他科技大厂,英伟达走出一条复合路径:手握GPU算力底座,自研BioNeMo等AI平台,对外广泛投资创业公司,同时深度联动跨国药企开展产业合作。随着AI持续渗透至药物研发各环节,计算与软件工具需求也将同步增长。英伟达投资的,是生命科学领域释放出的基础设施市场机遇。
03
大考才刚刚开始
投资数量增加、陆续开始IPO,并不意味着英伟达投资的AI制药迎来收获期。从这些公司的技术或管线进度来看,真正的收获期尚需时日。
整个组合的管线进度覆盖了从基础模型、生物数据、分子与蛋白设计,到候选药物、人体临床的不同环节。例如,Generate的GB-0895已经进入Ⅲ期,Iambic的IAM1363处于I期,CHARM、Superluminal也开始进入临床;Proxima、basecamp等公司仍处于临床前。
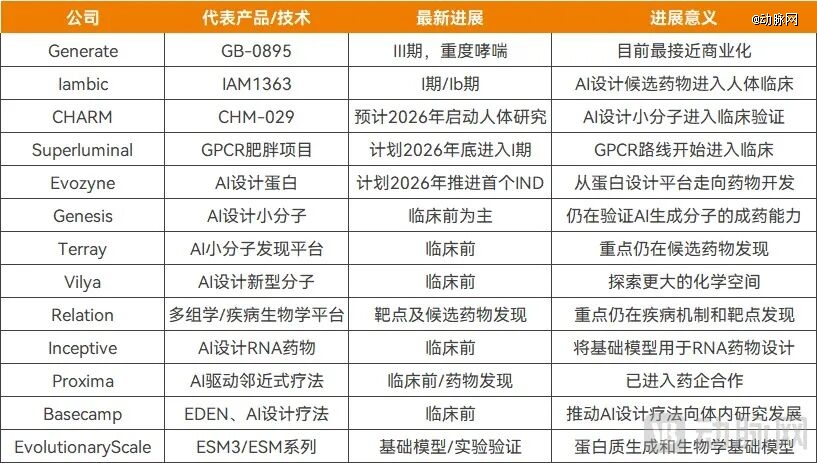
英伟达投资的AI制药公司管线或技术进展,资料来源:企业公开信息
Generate成功IPO,Iambic冲刺IPO,意味着AI制药公司更多地从私募市场走向公开市场,开始接受公开市场的定价;Inceptive、Relation、Iambic等公司与大型药企合作,则说明AI驱动的研发能力已经开始进入产业合作阶段。因此,英伟达投资的公司正在出现不同层面的“收获”。
不过,资本市场和产业合作上的重大进展,并不等于药物研发本身的收获期来临,接下来AI制药还需面临诸多难题的考验。
比如,临床验证仍是*考题。AI能否提高靶点发现、分子设计和候选药物筛选效率,最终都要通过人体试验验证。过去行业比拼的是模型能不能找到分子,现在开始比拼这些分子能不能在人体内表现出足够的安全性和有效性。
这些公司布局的药物何时能获批,也还需要时间验证。目前最靠前的Generate已经进入Ⅲ期,但尚无英伟达投资公司凭借AI驱动发现的原创药物获得上市批准。在此过程中,关于AI能够缩短研发周期的理论判断,也需要更多产品走完临床和监管流程后才能得到验证。
AI能否真正改善药物研发的投入产出比,也是AI制药商业化进程中的必答题。即使此后有药物获批,AI制药的价值仍要以一个更综合也更直接的维度来评判,即AI是否降低了药物研发的成本,除了时间成本之外,还包括资金和其他研发资源的成本。
只有效率提升演变为更高的研发成功率、更低的单个成功药物成本,AI带来的技术优势才会真正体现为产业价值。相比模型规模、分子生成速度等前端指标,这可能会是AI制药长期价值的标准。
总的来说,即便未来只有少数AI制药企业商业化成功,英伟达依旧可以依靠GPU、BioNeMo等基础设施获得部分行业红利。若AI能够深度重构药物研发流程,那么从基础模型、自动化实验到生物数据处理、药企实际研发,都将发生产业变革。英伟达的长远目标,正是在这场大规模的产业变革中。


